La réduction du coût total de possession, ou TCO (Total Cost of Ownership), est devenue un critère central dans le choix des véhicules de fonction. Pour les gestionnaires de flotte et les directions financières, l'enjeu consiste à maîtriser les dépenses sans compromettre les usages professionnels ni les objectifs de transition énergétique. Dans ce contexte, l'hybride compatible avec le Superéthanol E85 mérite d'être évalué aux côtés des motorisations essence, diesel, hybrides rechargeables et électriques.
Cette solution présente un intérêt particulier pour les entreprises dont les collaborateurs parcourent de longues distances et ne disposent pas toujours d'un accès à la recharge électrique. Elle permet d'envisager une réduction du budget carburant sans imposer de changement majeur dans les habitudes de déplacement. Toutefois, sa rentabilité dépend du kilométrage, du prix des carburants, de la fiscalité applicable, du financement et de la valeur résiduelle du véhicule.
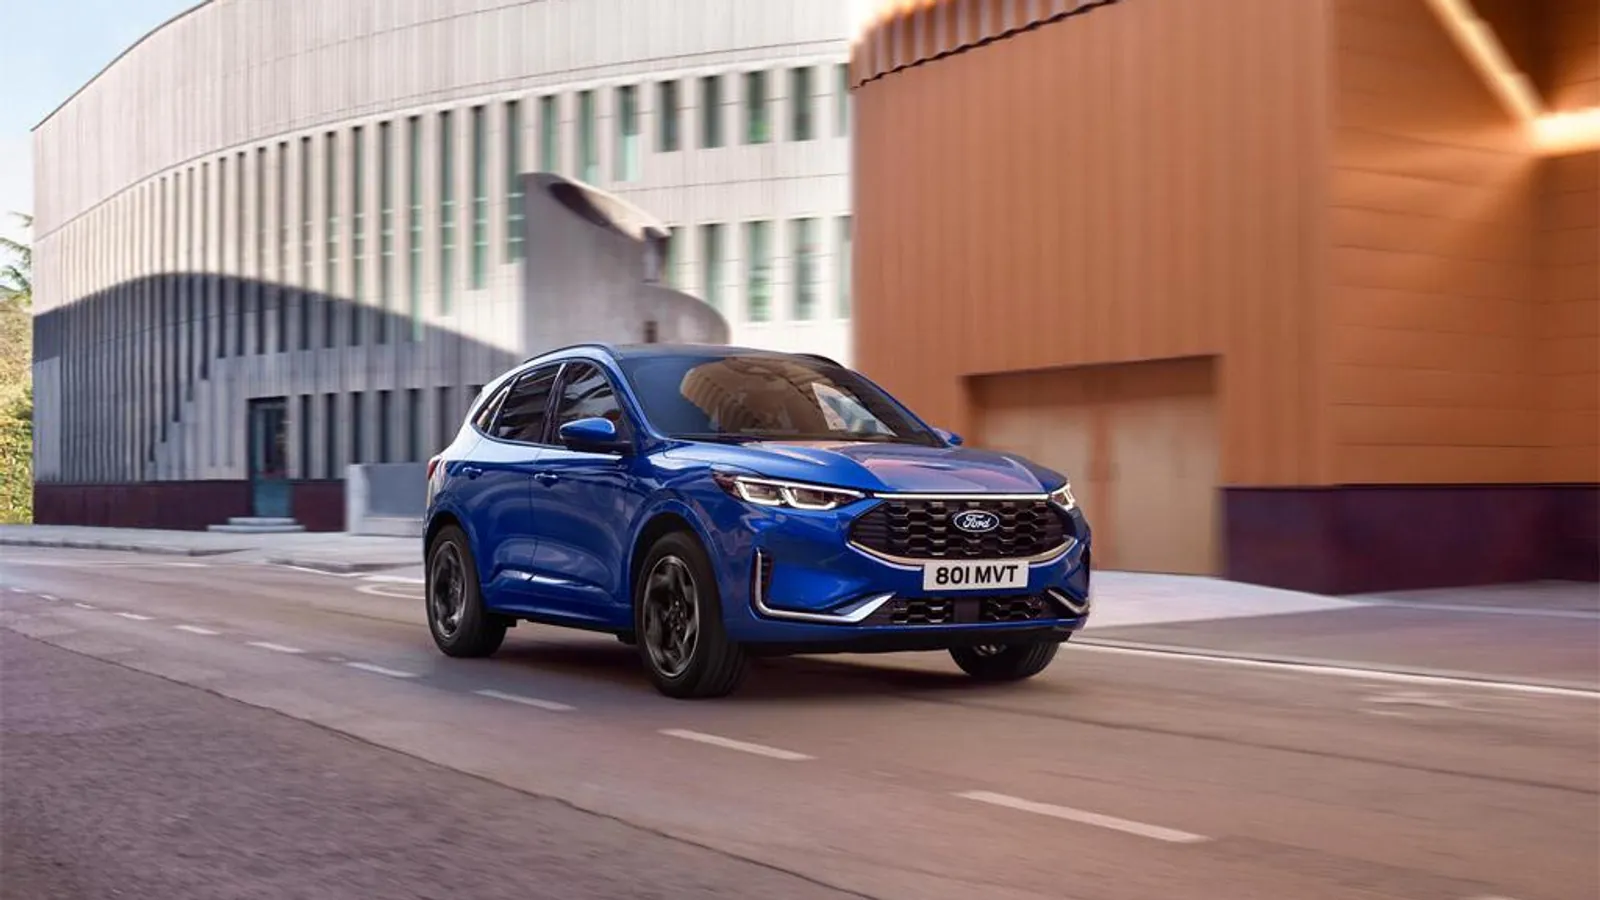
Le Ford Kuga Flexifuel E85 constitue une référence à examiner dans cette réflexion. Son intérêt pour une flotte ne peut cependant être établi qu'en comparant son coût global à celui de véhicules concurrents, sur la base de données homogènes et vérifiables.
Pourquoi le TCO est-il devenu un critère central dans la gestion des flottes automobiles ?
Le TCO mesure le coût global d'un véhicule pendant une période d'utilisation donnée. Il ne se limite donc ni au prix catalogue ni au montant du loyer mensuel. Pour une entreprise, il permet de comparer différentes motorisations en tenant compte de l'ensemble des dépenses liées à l'acquisition, à l'exploitation et au renouvellement du parc automobile.
Le calcul doit notamment intégrer le financement ou les loyers, les dépenses de carburant ou d'électricité, l'entretien et les réparations, l'assurance, la fiscalité applicable et la valeur de revente. Pour les véhicules électriques, le coût des infrastructures de recharge et leur exploitation peuvent également peser dans l'équation.
Cette approche évite de privilégier un véhicule dont le prix d'acquisition est attractif, mais dont les coûts d'utilisation se révèlent élevés. À l'inverse, un modèle plus cher à l'achat peut présenter un TCO compétitif si ses dépenses énergétiques, ses frais d'entretien et sa valeur résiduelle compensent l'écart initial.
Les nouvelles contraintes économiques et réglementaires des flottes
Les entreprises doivent arbitrer entre maîtrise budgétaire et décarbonation. La réglementation relative aux flottes, la fiscalité des véhicules de société et les politiques de mobilité encouragent l'évolution des motorisations, avec des conséquences différentes selon la taille de l'entreprise, son activité et la composition de son parc.
L'électrification constitue une voie importante de cette transition énergétique. Elle implique toutefois d'examiner les profils de déplacement, l'autonomie nécessaire, l'accès à la recharge et les investissements éventuellement requis sur les sites de l'entreprise ou au domicile des collaborateurs.
L'hybride E85 répond à une autre logique : réduire potentiellement le coût du carburant tout en conservant la souplesse d'un véhicule alimenté dans les stations distribuant du Superéthanol. Il ne remplace pas systématiquement l'électrique, mais peut constituer une option complémentaire pour certaines catégories d'utilisateurs.
Il convient également de distinguer les obligations réglementaires applicables aux flottes des avantages fiscaux propres à chaque motorisation. L'utilisation de l'E85 ne garantit pas, à elle seule, une exonération de taxes automobiles.
Hybride E85 : comment fonctionne cette solution pour les véhicules de fonction ?
Le Superéthanol E85 est un carburant contenant une proportion importante de bioéthanol, mélangé à de l'essence. Sa composition varie notamment selon la saison. Il est destiné aux véhicules compatibles, qu'ils soient conçus pour ce carburant ou équipés d'une conversion homologuée lorsque celle-ci est autorisée.
Dans le cas d'un véhicule hybride compatible avec le E85, le moteur thermique fonctionne avec ce carburant tandis que le système électrique contribue à la propulsion selon les caractéristiques de la motorisation. Il faut distinguer cette architecture d'un hybride rechargeable, dont la batterie peut être rechargée depuis une source électrique externe.
Cette distinction est importante pour une flotte : les besoins d'exploitation, les dépenses énergétiques et les conditions d'utilisation ne sont pas identiques.
Des avantages opérationnels pour les collaborateurs itinérants
Pour les salariés qui enchaînent les rendez-vous clients, les déplacements intersites ou les trajets régionaux, l'absence de dépendance à une recharge électrique externe peut simplifier l'organisation quotidienne. Le véhicule peut être utilisé selon les habitudes habituelles de ravitaillement, sous réserve de disposer de stations E85 adaptées aux itinéraires concernés.
L'entreprise doit néanmoins vérifier la disponibilité du carburant dans les zones fréquentées par ses collaborateurs. Un réseau de stations moins accessible sur certains parcours peut réduire l'intérêt économique attendu si le conducteur doit régulièrement utiliser un autre carburant ou modifier son itinéraire.
La consommation doit aussi être appréciée en tenant compte des caractéristiques de l'E85. La consommation volumique peut être supérieure à celle de l'essence, ce qui signifie que le prix au litre ne suffit pas à mesurer l'économie réalisée. Le coût énergétique au kilomètre constitue un indicateur plus pertinent.
Quelles sont les limites à prendre en compte ?
La rentabilité dépend du différentiel de prix entre les carburants et de la consommation réelle du véhicule. Elle varie également avec le kilométrage annuel : un écart de coût au kilomètre relativement faible peut représenter une somme significative pour un gros rouleur, mais rester marginal pour un utilisateur occasionnel.
La disponibilité des modèles neufs et des versions compatibles doit également être vérifiée au moment de la commande. Une comparaison fiable doit porter sur les véhicules effectivement commercialisés, et non sur des versions anciennes ou annoncées sans confirmation de leur disponibilité.
Enfin, la valeur résiduelle mérite une attention particulière. Elle dépend du modèle, de son âge, de son kilométrage, de son état et de la demande sur le marché de l'occasion. Il n'est donc pas possible de conclure que l'hybride E85 conserve systématiquement mieux sa valeur qu'une autre motorisation.
Quel impact de l'hybride E85 sur le TCO d'une flotte automobile ?
L'évaluation économique d'un véhicule hybride E85 repose sur plusieurs postes de dépenses. Le prix du carburant est un levier important, mais il doit être analysé avec le financement, la consommation réelle, la fiscalité et les frais d'exploitation. Pour les gestionnaires de parc, la bonne méthode consiste à comparer le coût total de possession sur une durée et un kilométrage identiques.
Réduire les dépenses de carburant sur la durée
Le Superéthanol E85 présente un prix à la pompe généralement inférieur à celui de l'essence. Cet écart peut réduire le budget carburant d'un véhicule compatible, malgré une consommation volumique potentiellement supérieure.
Ford propose un exemple de simulation pour le Kuga Titanium Flexifuel E85 : une économie annuelle annoncée de 776 euros pour 15 000 kilomètres parcourus dans les Alpes-Maritimes, par rapport à une version essence SP95-E10 de puissance équivalente. Ce calcul repose sur les prix des carburants relevés le 28 mai 2024 dans ce département, avec un E85 à 0,874 euro le litre et du SP95-E10 à 1,859 euro le litre. Il s'agit donc d'une illustration commerciale fondée sur des conditions précises, et non d'une économie garantie pour toutes les entreprises.
Pour transposer cette simulation à une flotte, il faut actualiser les prix des carburants et utiliser les consommations correspondant aux versions comparées. Le calcul doit aussi refléter les kilométrages réellement parcourus par les collaborateurs.
Le coût énergétique au kilomètre se calcule simplement :
Coût du carburant aux 100 km = consommation en litres aux 100 km × prix du litre.
Le résultat est ensuite divisé par 100 pour obtenir le coût par kilomètre. Cette méthode permet de comparer les motorisations sans se limiter au prix affiché à la pompe.
Récupération de la TVA sur le E85 : quelles règles pour les entreprises ?
La TVA sur le carburant constitue un autre paramètre du calcul. En France, pour un véhicule de tourisme, la TVA sur le gazole et le Superéthanol E85 est en principe déductible à hauteur de 80 %, sous réserve des conditions habituelles de déduction et de la justification de la dépense professionnelle. Pour un véhicule utilitaire éligible, la déduction peut atteindre 100 %.
Cette récupération ne signifie pas que l'entreprise récupère 80 % du prix total du carburant. Elle porte sur la TVA facturée et déductible, et non sur la totalité de la dépense TTC.
Le gestionnaire doit donc distinguer le coût TTC payé à la pompe, la TVA effectivement déductible et le coût net retenu dans son modèle financier. La situation fiscale de l'entreprise et l'affectation du véhicule doivent être vérifiées avant de retenir un montant dans le calcul du TCO.
Fiscalité automobile : quels coûts intégrer dans le calcul ?
La fiscalité des véhicules de société ne se résume pas à la TVA sur le carburant. Les entreprises doivent examiner les taxes applicables à leurs véhicules, notamment celles liées aux émissions de CO₂ et aux polluants atmosphériques, selon les règles en vigueur et les caractéristiques de chaque modèle.
Les règles fiscales évoluent et les dispositifs historiques ne doivent pas être repris sans vérification. En particulier, la taxe sur les véhicules de société (TVS) a été remplacée par de nouvelles taxes annuelles sur l'affectation des véhicules à des fins économiques. Il faut donc examiner la situation fiscale en vigueur en 2026 plutôt que reprendre mécaniquement les anciens arguments commerciaux.
Les émissions homologuées, la catégorie du véhicule, sa date de première mise en circulation et son usage professionnel peuvent influer sur le traitement fiscal. L'utilisation du E85 ne suffit pas à conclure à une exonération.
Valeur résiduelle, entretien et financement : les autres composantes du TCO
Le financement constitue un poste déterminant. Une comparaison entre véhicules achetés et véhicules en location longue durée doit prendre en compte les loyers, les prestations incluses, les éventuels frais de restitution et les conditions contractuelles.
L'entretien et les réparations doivent également être intégrés sur la période étudiée. Quant à la valeur résiduelle, elle correspond à la valeur estimée du véhicule à la fin de sa période de détention. Elle peut réduire le coût économique de possession lorsqu'elle est élevée, mais reste dépendante du marché et du modèle.
Une entreprise qui cherche à réduire le TCO d’un véhicule de fonction doit donc comparer l'ensemble de ces paramètres. Un écart favorable sur le carburant ne garantit pas à lui seul un TCO inférieur si le financement, la fiscalité ou la revente produisent un résultat moins avantageux.
Benchmark : l'hybride E85 est-il compétitif face aux autres motorisations ?
L'hybride E85 doit être évalué en fonction des usages auxquels il est destiné. Un véhicule affecté à un collaborateur qui parcourt de longues distances ne présente pas les mêmes besoins qu'une voiture utilisée principalement pour des trajets urbains courts, notamment lorsque le conducteur peut recharger régulièrement un véhicule électrique ou hybride rechargeable.
Le tableau suivant présente les principaux critères à examiner. Il s'agit d'une grille de comparaison, et non d'un classement financier établi à partir de données tarifaires homogènes.
| Motorisation | Principaux critères économiques | Points de vigilance pour la flotte |
|---|---|---|
| Hybride E85 | Prix du carburant, consommation réelle, TVA déductible sur le carburant | Disponibilité des stations, consommation volumique, fiscalité du véhicule |
| Hybride essence | Consommation selon les trajets, financement, entretien | Prix de l'essence, kilométrage annuel, valeur résiduelle |
| Hybride rechargeable (PHEV) | Part des trajets effectués en électrique, prix de l'électricité et du carburant | Accès à la recharge, fréquence de recharge, consommation batterie déchargée |
| Électrique | Coût de recharge, financement, entretien et fiscalité applicable | Installation des bornes, recharge au domicile, itinéraires et autonomie |
| Diesel | Consommation sur longs trajets, coût d'acquisition et entretien | Fiscalité applicable, restrictions de circulation éventuelles, valeur de revente |
Quels SUV neufs comparer pour une flotte d'entreprise ?
Un benchmark pertinent peut notamment porter sur le Ford Kuga Flexifuel E85, le Renault Austral E-Tech, le Peugeot 3008 hybride, le Toyota RAV4 Business et le Hyundai Tucson Business. La comparaison doit toutefois identifier précisément chaque motorisation, chaque finition et les conditions de financement retenues.
Pour les entreprises, les offres de location longue durée peuvent faciliter l'analyse du budget mensuel, à condition de comparer des contrats équivalents. Un loyer affiché sans apport ne peut pas être comparé directement à une offre comprenant un premier loyer majoré. La durée, le kilométrage contractuel, la maintenance et les prestations incluses doivent être identiques ou faire l'objet d'ajustements.
Ford Kuga Flexifuel E85 : une solution à évaluer pour les flottes
Le Ford Kuga hybride en véhicule d'entreprise associe une motorisation hybride non rechargeable à la compatibilité avec le Superéthanol E85. Son réservoir peut également recevoir de l'essence compatible, ce qui offre une souplesse d'utilisation lorsque le E85 n'est pas disponible sur un itinéraire.
Pour les entreprises qui souhaitent limiter les dépenses de carburant sans déployer immédiatement une infrastructure de recharge électrique, ce type de motorisation constitue une option à étudier. Son intérêt dépend toutefois du profil des conducteurs, de la disponibilité du carburant et du coût global du véhicule.
L'offre Ford destinée aux professionnels doit être examinée à partir de ses conditions commerciales effectives, notamment le loyer, la durée du contrat, le kilométrage et les prestations incluses. Les tarifs et les versions pouvant évoluer, il convient de vérifier les informations en vigueur au moment de la décision.
Exemple de calcul du TCO sur trois ou quatre ans
Pour comparer le Kuga Flexifuel E85 à un SUV hybride essence ou électrique, le gestionnaire de flotte doit établir un scénario commun. Il peut retenir une durée de détention de quatre ans, puis calculer le coût de chaque véhicule sur le même kilométrage annuel.
Le coût total doit intégrer les loyers ou le coût de financement, l'énergie consommée, l'entretien, les taxes applicables et les éventuels frais liés à la recharge. La valeur résiduelle doit être prise en compte lorsque l'entreprise supporte le risque de revente.
Les données de consommation homologuées peuvent servir de point de départ, mais une simulation plus fiable doit utiliser des consommations adaptées aux conditions d'utilisation réelles. Le résultat doit distinguer les données vérifiées des hypothèses, notamment pour les prix futurs de l'énergie et la valeur de revente.
Ce calcul permet de déterminer si l'avantage attendu sur le carburant compense les éventuelles différences de financement et de coûts annexes. Il permet aussi d'identifier les profils de conducteurs pour lesquels l'hybride E85 mérite d'être privilégié.
Comment intégrer l'hybride E85 dans une car policy ?
L'intégration de l'hybride E85 dans une politique automobile d'entreprise doit reposer sur les usages et les objectifs financiers de la flotte. Il ne s'agit pas de remplacer indistinctement toutes les motorisations, mais d'attribuer à chaque profil de conducteur un véhicule adapté à ses déplacements et aux contraintes de l'entreprise.
Identifier les profils de conducteurs et les usages adaptés
Les collaborateurs qui parcourent régulièrement de longues distances peuvent constituer une cible pertinente, notamment lorsque leurs itinéraires permettent de s'approvisionner facilement en E85. Pour les utilisateurs dont les trajets quotidiens sont prévisibles et qui disposent d'une solution de recharge, un véhicule électrique ou hybride rechargeable peut également présenter un intérêt économique.
La décision doit s'appuyer sur le kilométrage annuel, la répartition des trajets urbains et autoroutiers, les possibilités de ravitaillement ou de recharge et les contraintes de déplacement professionnel. Ces éléments permettent d'éviter de sélectionner une motorisation sur la seule base de son coût énergétique théorique.
Définir les critères d'éligibilité des véhicules
La car policy doit intégrer le TCO, les émissions homologuées, les règles fiscales applicables, le financement, les besoins de mobilité et les exigences de confort ou de capacité du véhicule.
Elle doit également préciser les modalités de suivi des dépenses et les critères retenus lors du renouvellement du parc. Les objectifs de transition énergétique doivent être examinés au regard des obligations réglementaires effectivement applicables à l'entreprise. L'hybride E85 peut contribuer à la stratégie de maîtrise des coûts, mais ne doit pas être assimilé automatiquement à un véhicule à faibles émissions au sens de chaque dispositif réglementaire.
Mesurer les économies après le déploiement
Une fois les véhicules intégrés à la flotte, l'entreprise doit comparer les résultats aux hypothèses initiales. Le suivi peut porter sur le coût de carburant par kilomètre, la consommation réelle, les dépenses d'entretien, les taxes et les écarts entre les coûts prévisionnels et les dépenses constatées.
Cette démarche permet de vérifier si les économies attendues se concrétisent et d'ajuster les choix de motorisation lors du prochain renouvellement. Elle permet aussi d'identifier les profils pour lesquels une autre technologie serait plus adaptée.
Conclusion : l'hybride E85, un levier complémentaire pour optimiser le TCO
L'hybride E85 peut représenter une solution intéressante pour certaines flottes automobiles, en particulier lorsque les collaborateurs parcourent de nombreux kilomètres et disposent d'un accès pratique au Superéthanol. Le prix du carburant et les conditions de récupération de la TVA constituent des paramètres à intégrer au calcul du TCO, sans suffire à démontrer à eux seuls la rentabilité d'un véhicule.
Le Ford Kuga Flexifuel E85 mérite ainsi d'être étudié dans un benchmark de SUV neufs destinés aux entreprises. Sa compétitivité doit être mesurée face aux motorisations concurrentes, en tenant compte du financement, des consommations réelles, de la fiscalité, de l'entretien et de la valeur résiduelle.
Pour les gestionnaires de parc et les directions financières, la meilleure décision repose sur une comparaison chiffrée adaptée aux usages réels. L'hybride E85 peut compléter une stratégie de transition énergétique aux côtés des véhicules électriques et hybrides rechargeables, à condition de distinguer les économies d'exploitation, les obligations réglementaires et les objectifs de décarbonation.
FAQ
Quelle motorisation choisir pour réduire le TCO d'un véhicule de fonction ?
Le choix dépend du kilométrage, des trajets, du financement, de la fiscalité et des possibilités de recharge ou de ravitaillement. L'hybride E85 peut être pertinent pour certains gros rouleurs, tandis que l'électrique ou l'hybride rechargeable peut mieux convenir à d'autres usages. Une simulation sur une durée et un kilométrage identiques permet de comparer les coûts.
Quelle est la fiscalité appliquée au Superéthanol E85 pour les entreprises ?
La fiscalité dépend notamment de la catégorie du véhicule, de son usage et des règles en vigueur. Pour un véhicule de tourisme, la TVA sur le carburant E85 est en principe déductible à hauteur de 80 %, sous réserve des conditions applicables. Les taxes annuelles sur les véhicules affectés à des fins économiques doivent être étudiées séparément.
Comment calculer le coût kilométrique d'un véhicule hybride E85 ?
Il faut calculer le coût du carburant aux 100 km à partir de la consommation réelle et du prix du litre, puis le rapporter au kilométrage. Pour obtenir le TCO kilométrique, il faut ajouter les autres coûts de détention et d'exploitation, en tenant compte du financement, de l'entretien, de la fiscalité et de la valeur résiduelle selon la méthode de calcul retenue.
L'hybride E85 est-il plus rentable qu'un véhicule électrique pour une flotte ?
Pas systématiquement. L'hybride E85 peut éviter de dépendre d'une infrastructure de recharge, tandis que l'électrique peut présenter un coût énergétique intéressant lorsque les conditions de recharge sont favorables. Le résultat dépend des kilomètres parcourus, du prix des énergies, du financement, de la fiscalité et des contraintes d'exploitation.
Comment intégrer l'hybride E85 dans sa car policy ?
L'entreprise doit identifier les profils de conducteurs compatibles avec cette motorisation, vérifier l'accès au carburant sur leurs itinéraires et comparer le TCO aux autres solutions. Elle doit ensuite suivre les dépenses réelles pour confirmer les économies attendues et ajuster sa politique de renouvellement.
Le Ford Kuga Flexifuel E85 est-il adapté aux collaborateurs itinérants ?
Il peut être étudié pour les collaborateurs effectuant des déplacements fréquents, notamment lorsque le réseau de stations E85 est accessible sur leur parcours. La décision doit cependant tenir compte du kilométrage, de la consommation réelle, des conditions de financement et du coût total de détention.
Sources
- Direction générale des Finances publiques, « Comment déduire la TVA sur mes achats ? » : https://www.impots.gouv.fr/professionnel/questions/comment-deduire-la-tva-sur-mes-achats
- Ministère de la Transition écologique, « Verdissement du parc automobile » : https://www.ecologie.gouv.fr/politiques-publiques/verdissement-du-parc-automobile
- Ford France, « Superéthanol E85 : nos véhicules Flexifuel » : https://www.ford.fr/achat-voiture/offres/flexifuel-e85
- Ford France, « Ford Kuga : technologie hybride E85 et coûts de détention » : https://www.ford.fr/voitures-neuves/kuga
- Ministère de la Transition écologique, « Prix des produits pétroliers » : https://www.ecologie.gouv.fr/politiques-publiques/prix-produits-petroliers